UFRS Adaptasyonu'nun Şirketlerin Hisse Hareketlerine Etkisi: Benford Kanunu Uygulaması
Finansal Denetimin en önemli araçlarından olan "Analitik İnceleme Teknikleri"nden biri de Benford Kanunu'dur.
Dr. Ünal Şerifler, SMMM, KGK-BDL
Şerifler, Ü. (2016, 11 Ekim). UFRS Adaptasyonu'nun Şirketlerin Hisse Hareketlerine Etkisi: Benford Kanunu Uygulaması. accafin. https://www.accafin.com/muhasebe/ifrs-ias-ufrs-tfrs-tms-usgaap/ufrs-nin-hisse-hareketlerine-etkisi-benford-analizi
Kaynak: Şerifler, Ü. (2016, 11 Ekim). UFRS Adaptasyonu'nun Şirketlerin Hisse Hareketlerine Etkisi: Benford Kanunu Uygulaması. accafin. https://www.accafin.com/muhasebe/ifrs-ias-ufrs-tfrs-tms-usgaap/ufrs-nin-hisse-hareketlerine-etkisi-benford-analizi
İçindekiler
Finansal Raporlamada Yeni Dönem: UFRS
Küreselleşme ile artan etkileşim ve iletişim, şirketlerin finansal entegrasyonunu ve ticaret hacimlerini de aynı yönlü etkilemekte ve şirketler artık daha karmaşık veriler ile finansal bilgilerini hazırlamaktadır.
Finansal entegrasyonun artması, finansal bilginin etki alanını da artırmaktadır. Bu nedenle raporlanan finansal bilginin, şeffaflığı ve güvenilirliği sağlaması ve bir standardının olması son dönemlerde finansal raporlama alanında yapılan düzenlemelerin temel amacı durumundadır. Bu nedenle, finansal bilginin denetimi ve raporlanması bir arada eşit öneme sahiptir.
Dünya genelinde finansal raporlamada Uluslararası Finansaal Raporlama Standartları (UFRS) adaptasyonunun artması ilk olarak finansal bilginin şeffaflığını ve dipnot bilgi düzeyini artırmış ve yapılan çalışmalar göstermiştir ki artan şeffaflık ve dipnot açıklamalarına paralel olarak özellikle halka açık işletmelerin finansal performansları yükselmiş ve manipülasyon ya da çeşitli bilanço hileleri ile kazanç sağlanması riski azalmıştır. IFRS, Türkiye’de 2005 yılından itibaren halka açık firmalar tarafından zorunlu olarak uygulanmaktadır. Bu nedenle 2005 yılı, Türkiye’de finansal raporlama sisteminin köklü değişikliğe uğradığı yıl olarak kabul edilebilir.
Raporlanan bilgilerin denetimi, raporlama öncesi bir aşama olarak düşünüldüğünde, finansal bilginin şeffaflığının en önemli güvencelerindendir. Uluslararası Finansal Raporlama Standartları'nda da referans verilen Uluslararası Denetim Standartları (ISA) ile finansal tabloların denetiminin güvenilir şekilde yapılması hedeflenmektedir. Ülkemizde Kamu Gözetimi Kurumu (KGK) tarafından Bağımsız Denetim Standartları ismiyle yayınlanan standartlardan BDS 315, BDS 330 ve BDS 520 Standartları'nda analitik testlerle ilgili düzenlemeler yer almaktadır. Bilgisayar destekli testler olarak da adlandırılan bu testler kapsamında Benford Kanunu, analitik inceleme tekniği olarak finansal bilginin denetiminde kullanılmaktadır.
Bu konu ile ilgili daha önce hazırladığım "İç Denetimde Veri Analizinin Kullanımı ve Analitik Yaklaşımlar" başlıklı yazımda analitik inceleme tekniklerinin, denetimde kullanım alanlarını örneklerle anlatmaya çalıştım.
Denetim'de Analitik Bir Yaklaşım: Benford Kanunu
Benford Kanunu, geniş veri tabanına sahip olan işletmelerde kullanılan ve rakamların ortaya çıkış sıklıkları (frekanslar) ile gerçek bir muhasebe evreninde ortaya çıkan ilk rakamların sıklıklarının karşılaştırılmasına dayanan matematiksel bir yöntemdir.
Yapılan analiz sonucunda frekanslar, Benford Yasası'na uymayan biçimde değişiyorsa, bunu yaratan sistematik bir dış etkinin olduğu anlaşılır. Bu durum, muhasebe verileri üzerinde “kasıtlı” bir girisimin, yani verileri doğal akışlarının dışına çıkartmaya dolayısıyla bozmaya yönelik bir eylemin güçlü kanıtıdır. Bu durumu en iyi hile sözcüğü açıklar ve hile riskinin olduğu kabul edilir.
Verilerin ilk basamaklarının dağılımının bir düzen içinde olduğunu varsayımına dayanan Benford yasası, ilk olarak Amerikalı astronot ve matematikçi Simon Newcomb’ın 1881 yılında American Journal of Mathematics’te yayınlanan makalesi ile ortaya çıkmıştır (Starr, 1999:150).
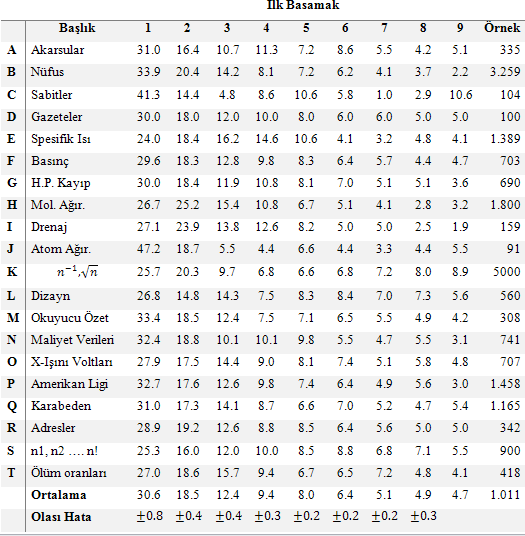
1938 yılında Frank Benford tarafından benzer çalışmalar yapılmıştır. Benford, nehir uzunlukları, atom ağırlıkları, beyzbol istatistikleri, ölüm oranları, maliyet verileri, gazete sayıları, molekül ağırlıkları, nüfus sayısı, adres sayıları, coğrafi, bilimsel, demografik 20’den fazla kaynaktan oluşan toplam 20.229 adet veriyi test etmiştir.
Benford’un “The Law of Anamolous Numbers” ismi ile yayınladığı çalışma bilgileri soldaki tabloda yer almaktadır. Bu tabloda görüldüğü üzere; Benford'un gözlem alanındaki toplam 20.229 verinin %30,6'sı 1 rakamı ile başlarken, %8,0'i 5 ile ve %4,7'si de 9 ile başlamıştır. Benford’un bulgularına göre ortalama olarak 1 rakamının anlamlı ilk olma oranı %30,6; 2 rakamının anlamlı ilk rakam olma oranı %18,5 tir. 9 rakamının ilk rakam olma oranı ise sadece %4,7 olmaktadır.
Genel beklentilerin aksine, bir veri kümesindeki sayıların ilk rakamının 1 olma olasılığı 0,111 (1/9) değil, 0,306'dir. Homojen bir dağılım göstereceği sanılan sayılar aslında logaritmik bir dağılım göstermektedir.
Benford Yasası, muhasebe verilerinin hile ve/veya manipulasyonu için yapılan incelemelerde denetçiler tarafından denetim sürecinin bir parçası olarak kullanılmaktadır.
Benford yasasının hileli rakamları bulmada kullanılması ilk defa Mark Nigrini tarafından gündeme getirilmiştir. Uygulamayı kendi tezinde kullandıktan sonra yaptığı Nigrini, çalışmalarını Wall Street Journal’da yayımlamıştır. Benford Yasası’nın temelinde yer alan 0’dan farklı olmak üzere bir sayının ilk basamağındaki rakamların belirli bir düzene göre dağıldığı varsayımını diğer basamaklar için geliştiren Nigrini’ye göre yine 0’dan farklı olmak üzere bir rakamın ilk beş basamakta bulunma olasılıkları sırasıyla aşağıdaki tabloda gösterilmektedir.
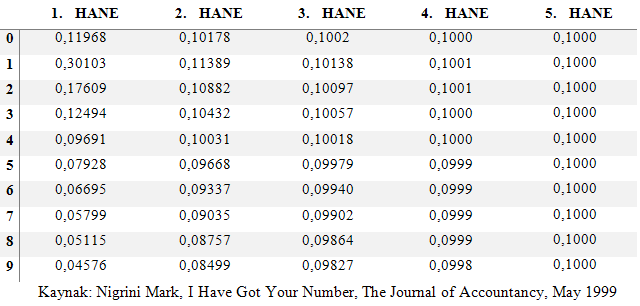
Benford Kanununa ait bu formülde “d1” için ilk rakama ait değer verilerek olasılıklar hesaplanabileceği gibi “d1d2” için ilk iki hane, (d1d2d3) ilk üç hane ve daha fazlası için de değer verilerek hesaplamalar yapılabilmektedir.
Log(1+1/d1d2) ➜ (d1=1,2,3,……..,9) ve (d2=0,1,2,3,……..,9) olmak üzere (d1d2=10,11,12,……..20,21,22….97,98,99) formülüyle hesaplanmaktadır. Burada d1ilk rakam olduğu için 0 değeri almayıp 1 den başlamaktadır.
(d1d2 ) =17 için ➝ log (1+1/17) = log ( 18/17) = log(1,0588235) = 0,02482➝% 2,48
(d1d2 ) =99 için ➝ log (1+1/99) = log ( 100/99) = log(1,0101010) = 0,00436➝ % 0,44
Gerçek hayattan alınan verilerin büyük çoğunluğu Benford Kanunu’na uygun dağılım göstermektedir. Hisse senedi fiyatları, spor istatistikleri, nüfus rakamları, atom ağırlıkları, elektrik faturalarındaki tutarlar gibi daha pek çok gerçek hayattan elde edilmiş veriler Benford Kanunu’na uygun dağılıma sahiptir.
Benford Kanunu’ndan doğru bir şekilde yararlanabilmek için, öncelikle incelenen veri kümesinin analize uygun olup olmadığı irdelenmelidir. Aksi halde yapılacak inceleme doğru sonuçlar vermeyeceğinden yanıltıcı olacaktır.
Veri ve Metodoloji
Çalışmada, IMKB’de işlem gören firmaların günlük hisse alım-satım hacimlerinin Benford Yasası’na uygunluğu incelenmiştir. Türkiye’de TDHP’nın kabul edildiği 1994 yılından 2013 yılına kadar IMKB’de faaliyet gösteren 76 şirketin 01.01.1994 – 31.12.2013 arasındaki günlük hisse alım-satım hacimleri incelenmiştir.
Ülkemizde IFRS’in zorunlu olarak uygulanmaya başlandığı 2005 yılı öncesi ile 2005 sonrası dönem karşılaştırılarak IFRS uygulamaya başlayan şirketlerin hisselerinin alım-satımında Benford Yasası’na göre bir farklılık olup olmadığı incelenmiştir.
76 firmanın IFRS öncesi dönem olan 1994-2004 arası dönemi için toplam 199.923 adet veri ve IFRS sonrası dönem olan 2005-2013 arası dönemde toplam 169.784 adet veri incelenmiştir.
Çalışmamızda sayısal analiz testi olarak “Birinci Basamak Testi, İkinci Basamak Testi ve İlk İki Basamak Testi” ve seçilmiş verilerin frekansları ile Benford kuramsal olasılıkları arasındaki farkların uygunluğunu incelemek için Ortalama Mutlak Sapma ve Ki-Kare uygunluk testleri kullanılmıştır. Ki-Kare Testi’nde hipotezler α = 0,05 anlamlılık düzeyinde (yanılma payı ile) test edilmişlerdir.
Hº: Gözlemlenen sayılarla Benford yasasının beklenen sayıları arasında bir fark yoktur.
H¹: Gözlemlenen sayılarla Benford yasasının beklenen sayıları arasında fark vardır.
Bulgular
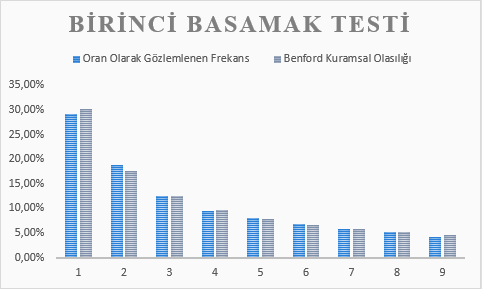
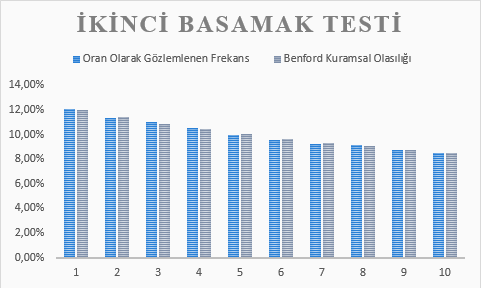
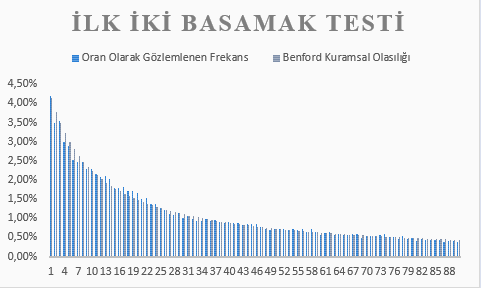
Türkiye'de IFRS adaptasyonu öncesi dönemi temsil eden 1994 – 2004 arası dönem için 76 firmaya ilişkin günlük hisse alım-satım hacimlerinin ilk basamak, ikinci basamak ve ilk iki basamak testine göre frekans dağılımları aşağıdaki üç grafikte sırsasıyla gösterilmektedir.
Birinci Basamak Testi
İkinci Basamak Testi
İlk İki Basamak Testi
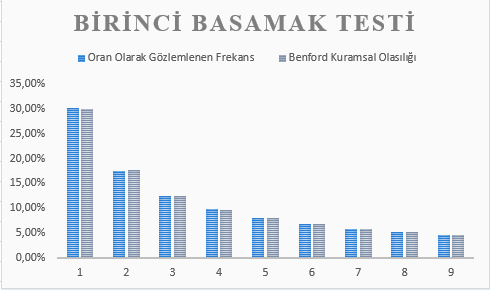
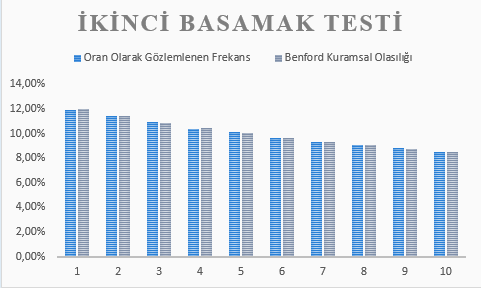
IFRS adaptasyonu sonrası dönemi temsil eden 2005 – 2013 arası dönem için 76 firmaya ilişkin günlük hisse alım-satım hacimlerinin ilk basamak, ikinci basamak ve ilk iki basamak testine göre frekans dağılımları da aşağıda sırasıyla gösterilmektedir.
Birinci Basamak Testi
İkinci Basamak Testi
İlk İki Basamak Testi
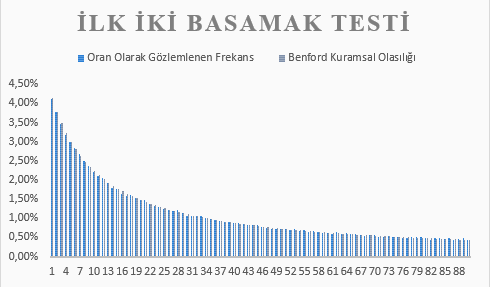
Yalnızca grafikler üzerinden bile çıplak göz ile incelendiğinde, IFRS adaptasyonun uygulandığı dönemdeki dağılımların, Benford Kanunu'nun öngördüğü dağılıma daha yakın olduğu görülmektedir.
Uygunluk Testi
Veri setinde gözlemlenen frekans aralıkları ile Benford Yasası’nın öngördüğü dağılım arasındaki farkların rassal kabul edilip edilemeyeceğini belirlemek için Ki-Kare ve Ortalama Mutlak Sapma (OMS) uygunluk testleri kullanılmıştır.
Ki-Kare uyumluluk testinin serbestlik derecesi 1. Basamak, 2. Basamak ve İlk İki Basamak Testleri’nde sırasıyla 8, 9 ve 89 dur. Testlerin 0,05 anlamlılık düzeyinde kritik değerleri ise sırasıyla 15,50731, 16,92 ve 113,14 olarak kabul edilmektedir. Test istatistikleri bu değerleri aşarsa Hº ipotezi reddedilecek ve aradaki farkların rassal olmadığı sonucuna varılacaktır. Ki-Kare testinin en büyük dezavantajı, 10.000 gözlemin üzerindeki veri setlerinde çoğunlukla kritik değerden yüksek çıkmasıdır. Bu nedenle Ki-Kare testi ile birlikte, veri seti büyüklüğünden etkilenmeyen Ortalama Mutlak Sapma testi de uygulanmıştır.
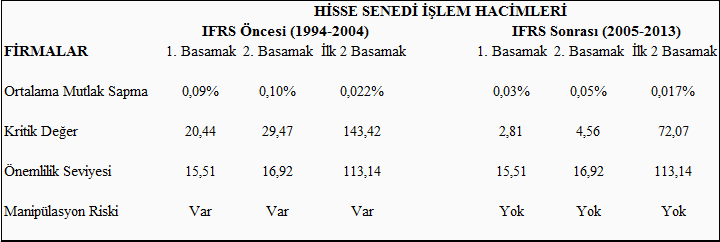
Her üç test için de Ortalama Mutlak Sapma sonuçların incelendiğinde, IFRS sonrası dönemdeki hisse alım-satım hacimlerinin Benford Yasası’nın kuramsal dağılımına yakınsadığı görülmektedir.
Ki-Kare testi de üç test için benzer sonuçlar vermektedir. Buna göre, IFRS öncesi dönemde günlük hisse alım-satım hacimlerinin dağılımı, Benford Yasası’nın kuramsal dağılımında farklılık göstermektedir.
Sonuç
UFRS ile birlikte raporlama düzenindeki şeffaflığın artması ve artan dipnot açıklamaları ile birlikte, yatırımcılar, yatırım yaptıkları hisse senetlerini daha uzun vadeli elinde tutma eğilimine girmişlerdir. Bunun yanında, UFRS öncesi dönemde halka açık şirketlerin hisse alım-satımlarının dağılımının Benford Dağılımı'ndan uzak olması, bu dönem yapılan hisse senedi hareketlerindeki manipülasyon riskinin, UFRS sonrası döneme göre daha yüksek olduğu söylenebilir.
Literatür ile paralel olarak, UFRS adaptasyonunun şirketlerin finansal performansları, hisse performansları, finansal bilginin kalitesine etkileri üzerine yapılan çalışmalar ile benzer bir sonuca ulaşıldığını ve Türkiye'de halka açık şirketlerin hisse alım-satım hareketlerinin IFRS adaptasyonu sonrası dönemde hile ve manipülasyona maruz kalmış olabileceği riskinin düştüğü gözlemlenmiştir.
Aynı kategoriden
Aynı kategori · TMS/TFRS – US GAAP
Güncel Ekonomik Gelişmeler'in Finansal Raporlamaya Etkisi ve TMS 29 Kapsamında Örnek Bir Uygulama
Aynı kategori · TMS/TFRS – US GAAP
TMS 29 Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama
Aynı kategori · TMS/TFRS – US GAAP