"İSO En Büyük 500 Şirket"e Ait 1993 - 2014 Arası Göstergelerin Analizi
ISO 500 Firmalarının 1993-2014 Dönemlerinin Analizi
Dr. Ünal Şerifler, SMMM, KGK-BDL
SeriİSO 500 Listesi2 dönemin 2.si
Kaynak: Şerifler, Ü. (2015, 15 Ekim). "İSO En Büyük 500 Şirket"e Ait 1993 - 2014 Arası Göstergelerin Analizi. accafin. https://www.accafin.com/blog/iso-500-sirketlerinin-1993-2014-arasi-finansal-buyukluklerin-analizi

İçindekiler
İSO En Büyük 500 Şirket İstatistiği Kısa Hikayesi
İstanbul Sanayi Odası ("İSO"), her yıl Türkiye'nin En Büyük 500 Sanayi Firması'nı açıklıyor. 47 yıldır devam eden bu istatistik, ilk başta En Büyük 100 Firma ve daha sonra En Büyük 300 Firma olarak yayınlanmış ve 1980 yılından bu yana da En Büyük 500 Sanayi Firması olarak her yıl açıklanıyor.
Geçtiğimiz yıla kadar eski usul ile toplanan veriler, nihayet 2015 yılında (2014 verileri) elektronik olarak firmalardan alınmaya başlanmış.
İSO Birinci En Büyük 500 Firma (1993-2014)
İSO, her ne kadar şirketlerin neredeyse tüm finansal verilerini topluyor olsa da internette yayınladığı finansal veriler yalnızca şunlar; "Üretimden Satışlar (Net)", "Özkaynaklar", "Aktif Toplamı", "Vergi Öncesi Kar / Zarar", "İhracat Toplamı", "Çalışan Sayısı" ve "Ortaklık Yapısı".
Bu veriler dışındaki diğer tüm veriler için Basılı İSO Dergisi'ni almak gerekiyor. Elektronik olarak satış ya da dağıtım konusunda bir uyarı görmedim sitede. Dolayısıyla, daha fazla veri istiyorsan, daha fazla basılı yayın almalısın mesajı veriliyor sanırım..
Bu yazıda İSO En Büyük 500 Şirket ile ilgili 1993-2014 arası finansal ve ekonomik göstergelerin detayına değinmeye çalışacağım. İSO 2. En Büyük 500 Şirket ile ilgili başka bir yazı da kısa zaman içerisinde yine bu kapsamla sitede yer alıyor olacak.
Aktif Toplamı - Özkaynaklar ve Dönem Kar/Zararı
Türkiye'nin en büyük 500 firmasına baktığımızda dikkat çeken ilk nokta, aktif, özkaynaklar ve dönem karları'ındaki paralel artışlar.
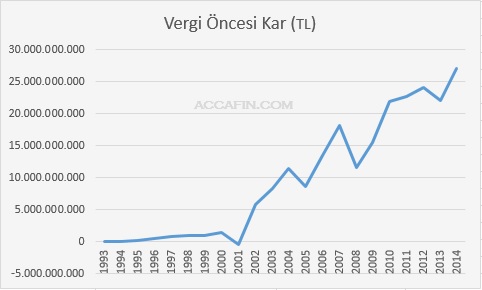
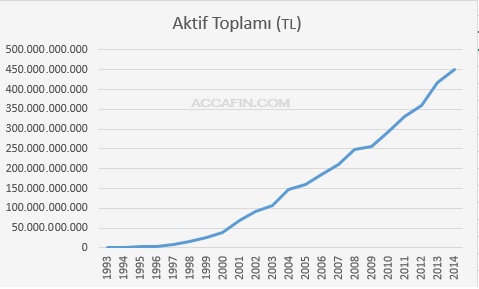
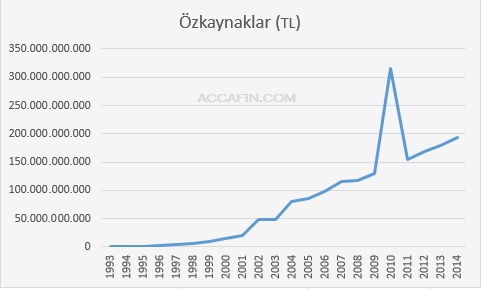
Bu duruma bakarak, elde edilen karların tamamının dağıtılmayıp en azından bir kısmının özkaynaklarda bekletildiğini ve belki şirket kasalarında belki de, daha yüksek ihtimalle, sabit kıymet yatırımında kullanılmış olabileceği söylenebilir. Bu şekilde karların artışına paralel olarak önce özkaynaklar ve ardından da şirket aktifleri artmaktadır.
2001 Krizinin etkisi grafikte kendini net bir şekilde gösteriyor. 1993 yılından bu yana yalnızca 2001 yılında En Büyük 500 Firmanın toplam vergi öncesi karı değil, zararı olmuştur. Bu yılda oluşan toplam vergi öncesi zararı 339,2 milyon TL olmuştur. Diğer yıllarında tamamında "Vergi Öncesi Kar" bulunmaktadır.
Yine 2009 Küresel Finans Krizi etkilerini de özkaynaklarda görmek mümkün. Şirketlerin bu dönemde özkaynaklarında meydana gelen artışın sebebi çok yüksek olasılıkla krizde daha güçlü kalmak amacıyla yapılan sermaye artırımları ve/veya elde edilen karların tamamının şirket içinde bırakılmış olması. Krizin etkisini de gözönüne alırsak firmalar için o dönemin karlı bir dönem olmaması ilk seçeneği daha olası kılıyor.
İhracat Performansları
Türkiye'nin En Büyük 500 Firması'nın ihracat performansı son 4 yıldır sabit seyretmekte ve 2008 performansının hala gerisindedir. Aşağıdaki Grafik sırasıyla En Büyük 500 firmanın ihracat performansını, Türkiye'nin 1993-2014 dönemleri arasındaki ihracat toplamını ve En Büyük 500 Firma'nın toplam ihracat içindeki yıllar itibarı ile ağırlığını göstermektedir.
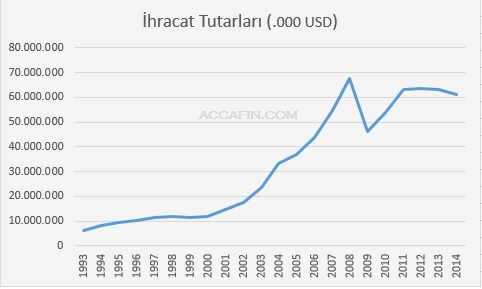
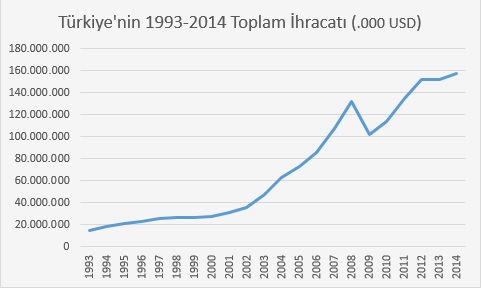
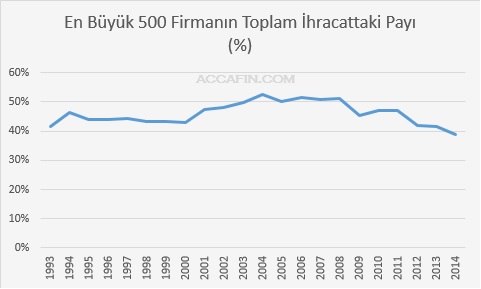
2011 yılına kadar Türkiye ihracatı ile paralel olarak seyreden En Büyük 500 Firmanın toplam ihracatı, bu yıldan itibaren, Türkiye'de ihracat artmasına rağmen gerilemeye başlamıştır.
Bu durumu, bu firmaların ihracat toplamının Türkiye'nin toplam ihracatına oranlayarak da doğrulamak mümkün. Son dönemde bu oran 1993 yılından bu yana ilk kez %39'un altına düşmüştür. Bunun başka bir anlamı da, ihracatı ilk 500 dışındaki firmalar taşımaya başlamıştır.
Bir üstteki karlılık grafiği ile birlikte değerlendirdiğimizde ise, bu firmaların artık daha çok yurtiçi pazara yönelmiş olabileceğidir. Vergi öncesi kardaki artışı bu şekilde açıklamak mümkün olabilir. Bir ihtimal de, yapılan ihracatın karlılığın artması ile kar rakamlarının artmış olabileceğidir ki buna pek ihtimal vermiyorum açıkçası.
Şirketlerin Verimlilikleri
500 Büyük firmanın toplam çalışan sayılarının yıllar itibarı ile değişimine baktığımızda 2001 ve 2008 krizlerinde azalma olduğu görülüyor. Bu dönemlerde toplu işten çıkarmaların olduğunu hala hatırlayabiliriz sanırım.
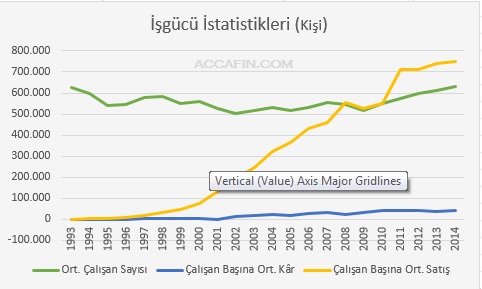
Özellikle 2008 yılından itibaren çalışan başına ortalama satışın net bir şekilde arttığı görülmektedir. Bunun farklı sebepleri olabilir hiç kuşkusuz. Firmaların daha yeni pazarlara aynı kadro ile açılması da bir etkendir, çalışanların artık daha uzun saatler ve mesailerle çalışmak zorunda kalmış olmaları da. Türkiye'de mesai saati ortalamasını da incelemek lazım bu yüzden. Fakat ülke şartlarını da gözönüne alarak ikinci seçeneğin daha yüksek bir ihtimal olduğunu söyleyebilirim.
2002 Sonrası Değişen Ortaklık Yapıları
1993 yılından bu yana, En Büyük 500 şirketin ortaklık yapılarını incelediğimizde, kamunun çoğunluk paya sahip olduğu şirketlerin sayısındaki azalma dikkat çekiyor. Özelleştirmeler yoluyla kamunun payları yerli ve yabancı şirketlere satıldı bildiğiniz gibi. Fakat aşağıdaki grafiklere baktığımızda satışın daha çok yabancı firmalara yapıldığını söyleyebiliriz.
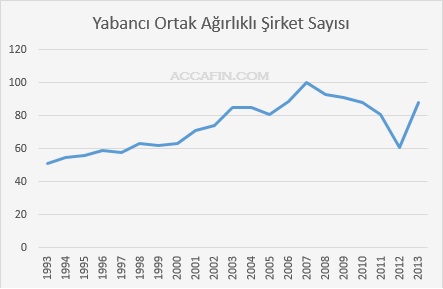
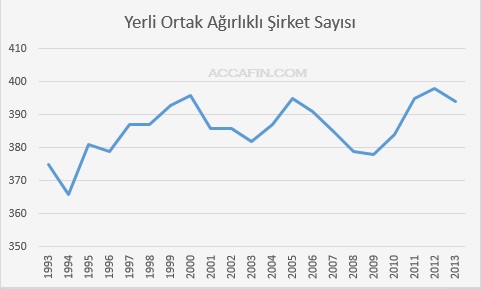
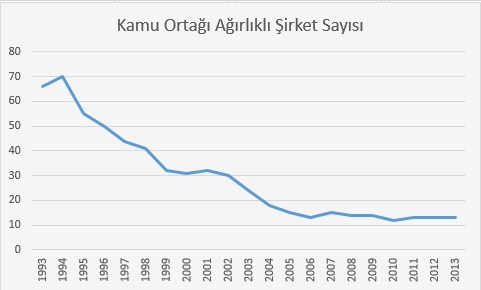
2008 küresel finans krizine kadar yabancı ortak ağırlıklı şirket sayısındaki artış ve krizle birlikte gelen azalma, 2012 yılından itibaren yeniden yukarı yönlü hareket etmeye başlamış. "Küresel sermayenin şirketlerimize ilgisi artıyor!!!" gazete manşetlerinde haklılık payı yok değil kısaca :)
Grafiklerden dikkat çeken bir diğer nokta da, 2008 krizinde yerli ve yabancı ortak ağırlıklı şirket sayısında azalma yaşanırken, kamunun daha fazla şirkette hakim ortak durumuna gelmesi. Bir nevi bazı şirketleri batmaktan kurtarmak operasyonu olarak yorumlanabilir bu. Amerikan Devleti'nin AIG için "Too Big To Fail" yorumunun Türkçesi.. Bu dönemde yerli ortak ağırlıklı şirket sayısındaki artışa da değinmeden geçmemeliyiz.
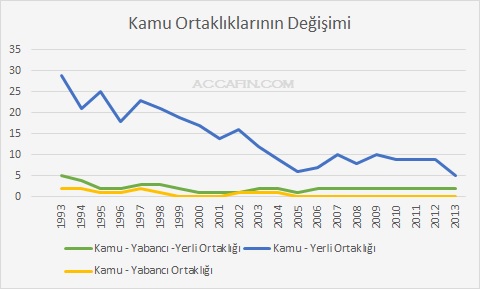
Kamunun, yerli ve yabancı ortaklarla birlikte sahip olduğu şirketlerin 1993-2013 arası değişimini de aşağıdaki grafiklerden görebiliriz.
Bu yazının geçmişi · 2 kayıt · son: 24 Eylül 2026
- Yeni siteye aktarıldı
- Yayım
Paylaş
